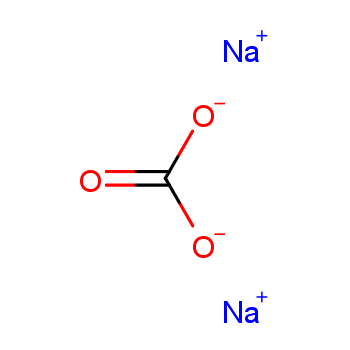
纯碱,学名碳酸钠,又叫苏打或碱灰。它是一种重要的无机化工原料,素有“化工之母”的美誉。
从消费结构来看,纯碱广泛应用于平板玻璃、日用玻璃、光伏玻璃的生产。三者合计占比高达70%以上。

另外纯碱还是生产碳酸锂的重要原材料。俗称一吨碳酸锂,两吨纯碱起。或许,曾经的纯碱让人爱搭不理,但沾上光伏和新能源汽车之后的纯碱,已经开始令人高攀不起了。传统行业焕发新生,行业景气持续上行!纯碱是重要的化工原料,下游应用主要为玻璃等行业,由于其高能耗的属性,近年来行业准入壁垒不断提高。随着光伏玻璃产业的快速发展,纯碱行业焕发新生,行业景气持续上行。当前全球纯碱生产工艺仍以氨碱法为主,21年产能占比达45%,预计后续将逐步缩减;联碱法为我国特色工艺,短期内占比预计将保持稳定;天然碱法凭借其低成本、低能耗的优势,21年全球产能占比已提升至30%,未来全球范围内的新增产能亦将以天然碱为主。
纯碱的生产及应用距今已有5000多年历史,在现代工业生产方法诞生前,古人从天然碱湖中回收或从钠含量较高的海洋植物灰中生产纯碱,直到 1800年代中期,化学合成技术首次开发应用,全球工业化带来的不断增长的纯碱需求得以满足。制碱所需能源为动力煤或天然气,从纯碱的产业链来看,当前纯碱生产主要分为天然碱法和化学合成法两种工艺,其中天然碱法通过物理过程制备纯碱,上游原料主要为天然碱矿石;化学合成法主要包括氨碱法、联碱法,上游原料主要为原盐、石灰石及合成氨。

1、地产销售下滑,玻璃需求疲软
2022年已经过去了小一半,前四个月,商品房销售面积同比-20.9%,而且房企的资金链紧张问题也仍然存在。受此影响,玻璃需求将持续受到压制。另外,玻璃的消费需求,基本与商品房成交面积正相关。但是,进入2022年后,商品房销售面积大幅下滑,但是玻璃消费需求却基本平稳。这就说明,玻璃的市场需求,很可能存在被提前透支的风险。传导至上游,纯碱自然也面临同样的问题。即便没有被过分透支,未来的市场增长也必然存在很大的压力。
2、光伏+碳酸锂需求驱动,抵不住地产1%降幅
如今,纯碱的增量空间主要在于光伏玻璃和碳酸锂的需求驱动。但是,2021年,纯碱总消费量2861万吨,而光伏玻璃和碳酸锂消费量,分别只有256万吨、46万吨。按照国海证券测算,2022-2023年,两项累计年增量也就只有80万吨左右。这个增长空间,连平板玻璃1%的降幅都覆盖不住。即便乐观假设,未来两年地产销售复苏,平板玻璃市场需求能够维持平稳。但是光伏+碳酸锂合计80万吨/年的市场增长,仍不足以带动行业上行。因为这个行业,还存在一个根本问题,即供过于求,准确来说是产能大于需求。
3、产能大于需求,涨价缺少支撑
其实纯碱行业,受计划检修以及政策限制生产等因素影响,新增产能受限。与此同时,光伏玻璃和碳酸锂市场需求增加。所以无论怎么想,对纯碱都是重磅利好。只是拉出数据来看,却没有这么乐观。
2021年,纯碱消费总量不到2900万吨,而产能高达3170万吨(截止2021年底数据,来源三友化工2021年年报)。即便2022年全年消费量增加80万吨,产能仍然大于需求。而到2023年,这个矛盾会更加明显。因为2023年,纯碱新增产能或将有大幅度提升。当然,产能不代表产量。但产能高,就意味着产量不太可能会跟不上需求。也就意味着纯碱涨价,永远缺少供求关系的支撑。即便短暂冲上高位,也会快速回落。
注:“本文为转截,来源:贤集网,如有侵权请联系删除”
 关注盖德视界
 添加小助手